一类银行卡与数字钱包,数字支付时代的黄金搭档
2026.09.17 00:00:29 18 0
清晨下楼买早餐时扫码付款,或是线上下单8万元的高端家电却触发额度限制?移动支付早已成为日常,但不少人却遭遇过这类场景的困扰?其实这背后,一类银行卡与数字钱包的组合,正是解锁便捷支付的核心密码,二者相辅相成,既承载着实体账户的安全兜底,又实现了虚拟支付的便捷高效。
一类银行卡:个人银行账户的“全能选手”
所谓一类银行卡,即央行定义的个人银行结算账户Ⅰ类户,是国内个人银行账户体系中权限最高、功能最全的账户类型,根据央行账户管理规范,同一商业银行只能为个人开立开立一个Ⅰ类户,该账户可以办理存款、转账、消费缴费、购买投资理财、支取现金等全品类金融服务,且无交易限额与年限额,是个人在银行的核心账户。
不同于Ⅱ类、Ⅲ类户存在功能限制,一类银行卡的开立必须通过银行柜面或智能柜员机完成面签认证,账户安全系数更高,是个人信用与资金安全的核心载体,也是所有银行账户的资金源头。
数字钱包:虚拟支付的便捷载体
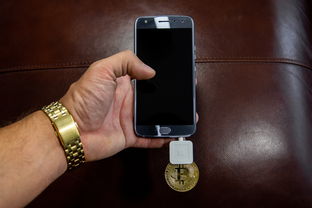
数字钱包并非单一概念:它既包括微信、支付宝等第三方支付机构推出的虚拟支付账户,也包含商业银行自营的手机银行钱包,更包括央行推出的数字人民币钱包,这类工具无需实体银行卡,依托手机、POS机等终端就能完成支付,核心作用是将银行账户的资金转化为可直接用于消费、转账的虚拟支付媒介。
与实体银行卡相比,数字钱包最大的优势在于便捷性:无需携带实体卡片,只需打开手机就能完成扫码支付、转账还款;同时可以隐藏实体银行卡号,避免实体卡片丢失带来的盗刷风险,不过
本文转载自互联网,如有侵权,联系删除