当扫码付款成日常,实体钱包真的要退休了吗?
2026.09.18 00:48:34 3 0
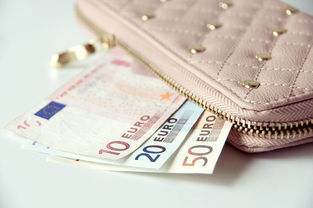
上周收拾换季的衣服,从大衣内侧口袋里摸出一个积了薄灰的牛皮钱包,打开一看,里面躺着三张10元纸币、一张过期的健身年卡,还有两张2022年的电影票根,我愣了愣——上一次从这个钱包里掏出钱付款,还是在去年夏天手机突然没电的便利店,买了一瓶冰镇可乐。
如今走在大街小巷,扫码付款的提示音几乎无处不在:早餐摊的豆浆杯上贴着微信收款码,地铁口的共享单车锁上印着支付宝付款链接,连小区门口卖水果的流动推车,都支起了印着收款码的小牌子,越来越多人出门只带手机,实体钱包成了抽屉里的“古董”,一个新的问题随之而来:数字支付普及的今天,我们还需要实体钱包吗?
实体钱包的“黄金时代”正在褪色
过去的实体钱包,是不折不扣的“随身百宝箱”:装着现金应对零散开支,夹着储蓄卡、信用卡满足大额支付,塞着公交卡、会员卡省去排队麻烦,甚至还能放下名片、身份证以备不时之需,但在数字支付的冲击下,实体钱包的核心功能正在被一步步拆解: 首先是支付场景的替代,根据中国支付清算协会2023年的统计数据,我国移动支付交易规模已超过400万亿元,线下零售场景中超过90%的商户支持移动支付,连路边卖栀子花的老奶奶都能熟练地出示收款码,现金的使用场景被大幅压缩,很多人甚至一个月都用不到一次现金。 其次是“多卡合一”的数字化升级,以前钱包里鼓鼓囊囊的十几张卡片,如今都能装进手机里:微信、支付宝可以绑定所有银行卡,云闪付集成了公交卡、地铁卡,各大商超的电子会员卡直接存在小程序里,连共享单车的月卡都能直接在支付宝里开通,实体卡片的收纳需求,已经被数字工具彻底取代。 最后是便捷性的碾压,手机付款不用找零、不用怕收到假钞,交易记录自动保存,再也不用像以前那样翻遍钱包找小票对账,对习惯了数字支付的年轻人来说,实体钱包的厚重和繁琐,早已成了多余的负担。
实体钱包并未退场,仍有不可替代的价值
但这并不意味着实体钱包会彻底消失,在不少场景中,它依然是无可替代的选择。 第一种是“现金依赖型”场景,比如一些偏远的乡村小店、部分小众的非遗手作店,因为没有稳定的网络或者不会操作收款设备,只接受现金支付;还有不少不会使用智能手机的老年人,依然习惯用现金交易,一个装着零钱的实体钱包,是他们日常买菜、买早点的必备工具。 第二种是应急备用场景,去年冬天我去郊外露营,同行的朋友手机突然没电,刚好遇到景区的接驳车涨价,身边只有一个装了200元现金的小钱包,才解了燃眉之急,类似的场景还有很多:手机没电的便利店付款、信号中断时的交通缴费,实体钱包里的现金,永远是最后的“安全垫”。 第三种是情感与收藏的价值,过年时长辈给的压岁钱,总要装进红包再放进钱包,才有了年的味道;不少收藏爱好者会把旧版人民币、纪念币放进专属的钱包,这是数字支付无法复制的仪式感。 还有一些特殊场景,比如出国旅行时,不少国家依然以现金和实体信用卡为主要支付方式,一个装着外币和信用卡的实体钱包,依然是出行的必备品。
我们需要的从来不是“钱包”,而是“钱包的功能”
其实仔细想想,我们怀念或者需要的从来不是那个皮质的钱包本身,而是它所承载的功能:收纳支付工具、保障日常开支、留存私密的交易选择,而如今的“数字钱包”,早已接过了实体钱包的接力棒。 微信钱包、支付宝钱包里的余额、绑定的银行卡,本质上就是我们的“电子金库”;Apple Pay、华为钱包等手机钱包功能,可以直接刷手机完成支付,不用打开APP,比实体卡片更便捷;甚至连虚拟的会员积分、优惠券,都能存在手机里,省去了实体会员卡的麻烦。
现在的我们,其实已经不需要一个装满卡片和现金的厚重钱包了,但很多人会选择一个小巧的“应急钱包”:装几张常用的信用卡、几百元现金,和手机搭配使用,日常出门靠手机付款,应急的时候就掏出这个小钱包,兼顾了便捷和安全感。 还有一部分人,因为在意隐私和数据安全,不愿意让数字支付记录自己的每一笔消费,他们依然会选择用现金交易,实体钱包就是他们的最佳选择,毕竟,数字支付会留下完整的交易痕迹,而现金交易的匿名性,是很多人看重的隐私屏障。
写在最后
从鼓鼓囊囊的实体钱包,到轻若无物的手机数字钱包,我们的支付方式正在经历一场悄然的革命,实体钱包不会彻底消失,但它的角色已经从“日常必备”变成了“应急补充”。 未来的某一天,或许连现金都会被彻底取代,但只要还有需要匿名交易的场景、还有应急的需求,小巧的实体钱包就会有一席之地,而对大多数人来说,口袋里的手机,早已成为了我们随身携带的“数字钱包”,它不仅装下了我们的资金,更装下了数字时代的便捷生活。
本文转载自互联网,如有侵权,联系删除