主流币能买商品吗?解密加密货币支付的现实与未来
2026.09.18 22:42:09 3 0
提起比特币、以太坊这些主流加密货币,很多人第一反应是“投资品”——靠低买高卖赚取差价,但也有不少人好奇:既然它被称为“加密货币”,能不能像人民币、美元一样,直接用来买奶茶、充话费、采购电子产品?今天我们就围绕这个问题,拆解主流币支付的真实处境、现实障碍与未来趋势。
先明确:什么是主流币?
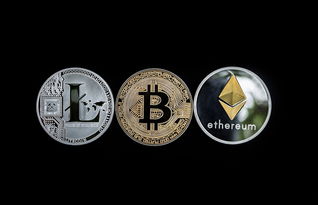
我们常说的主流币,一般指市值排名靠前、全球认可度较高的加密货币,比如比特币(BTC)、以太坊(ETH),以及和法币锚定的稳定币如USDT、USDC等,和由国家信用背书的法币不同,主流币没有法定支付效力,价格波动幅度极大,这也从根源上影响了它作为日常支付工具的实用性。
当下:主流币买商品的真实落地场景
从全球范围来看,主流币支付并非完全空白,但场景依然相对小众: 在海外市场,已经有部分商家公开支持主流币支付:比如跨境电商平台Shopify上超200万的卖家,可以接入加密支付工具,接受比特币、以太坊等付款;美国、欧洲的部分线下咖啡店、电子产品零售商,以及旅游行业的酒店、机票代理,也开通了加密支付通道,主要服务有加密资产持有习惯的跨境客户。 不过这类商家占比极低,更多是出于营销尝试或服务特定客群的需求,值得注意的是,国内监管环境对加密货币支付持明确限制态度,根据央行等多部门规定,虚拟货币不能作为货币在市场流通使用,因此国内几乎没有合法的主流币购物场景,个人间的虚拟货币交易也不受法律保护。
核心障碍:主流币为何难成日常支付工具
尽管有少量落地场景,但主流币要真正走进大众消费,依然面临多重难以绕过的瓶颈:
- 价格波动风险致命:比特币单日涨跌幅度经常突破10%,如果商家收下比特币,可能刚完成交易,币价就暴跌,直接造成大额损失,特斯拉曾在2021年短暂支持比特币购车,后来又暂停服务,其中一个核心原因就是无法把控波动风险。
- 交易效率与成本拉胯:以比特币为例,传统链上转账需要等待数十分钟甚至数小时的区块确认时间,网络拥堵时手续费甚至会超过商品本身价值,完全比不上支付宝、微信支付的秒级到账和低手续费。
- 监管合规风险高:全球多数国家对加密货币支付的态度尚未完全明朗,部分国家明确禁止虚拟货币作为支付工具,商家贸然开通加密支付,可能面临监管处罚。
- 用户门槛与安全性短板:使用主流币支付需要拥有加密钱包、掌握私钥,普通消费者操作门槛极高,且一旦丢失私钥,资产就会永久损失,远不如法币支付省心安全。
破局路径:间接支付与稳定币的弯道超车
既然直接支付障碍重重,目前主流的加密支付模式大多采用折中方案:
服务商转接的间接支付
比如BitPay、Coinbase Commerce这类加密支付服务商,会为商家提供标准化支付接口:消费者转账主流币后,服务商会在第一时间将加密货币兑换成法币,再将等额法币打入商家的银行账户,彻底帮商家规避价格波动风险,目前不少跨境电商都采用这种模式服务海外客户。
稳定币成为日常支付主力
真正更适合日常消费的加密支付工具,其实是锚定法币的稳定币,比如USDT、USDC的价格始终维持在1美元左右,完全解决了主流币波动大的痛点,用它买商品和用美元几乎没有区别,目前海外不少线下门店、线上平台都支持USDT支付,比如部分NFT平台、跨境支付服务商,都将稳定币作为主流的加密支付选项。
主流币支付的可能性与局限
从长期来看,主流币支付的场景或许会随着技术和监管的完善逐步拓展: Layer2扩容方案的出现,解决了比特币、以太坊的交易速度和手续费问题,比如比特币闪电网络、以太坊Arbitrum,可以实现秒级转账和极低手续费,让加密货币支付变得更高效。 全球加密监管框架正在逐步明朗,比如欧盟《加密资产市场监管法案(MiCA)》已经生效,明确了加密支付的合规要求,未来会有更多商家可以合法开通加密支付通道。 但需要明确的是,主流币作为日常支付工具的定位,短期内很难取代法币,法币拥有国家信用背书,稳定性和全民接受度都远高于加密货币,未来主流币或许会更多作为跨境支付、储值工具存在,而日常小额支付的场景,可能还是会由稳定币来填补。
主流币能不能用来买商品?答案是可以,但场景极其有限,目前只有在海外部分小众商家、跨境交易中,才能看到主流币支付的身影,国内则基本没有合法的支付场景,想要让加密货币真正走进日常消费,还需要解决价格波动、交易效率、监管合规等多重问题,在可预见的未来,主流币依然会更多以投资和储值资产的身份存在,而非大众日常的支付工具。
本文转载自互联网,如有侵权,联系删除