钱包里的黄金数字,放多少现金才够实用又安心?
2026.09.19 02:21:03 5 0
赶早高峰时手机突然关机,想买杯热豆浆却翻不出一分钱;逛老巷子里的手工小店,看中了心仪的摆件,老板却只收现金;甚至在偏远的乡村集市,想给家人带点特产,扫码却显示信号满格却付不了款,每当这时,你会不会后悔,钱包里没留一点现金?
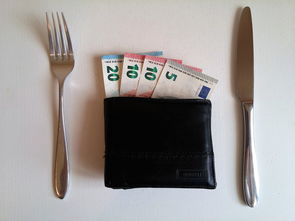
关于钱包里到底该放多少数字,从来没有标准答案,但却藏着普通人对生活细节的考量——既要应对突发状况,又不必为携带大额现金担惊受怕,今天我们就来聊聊,钱包里的现金,到底放多少才最合适。
先分清:钱包现金≠应急备用金
很多人会把家里的大额应急存款直接塞进钱包,这其实是个误区,我们常说的家庭应急备用金,一般是3-6个月的生活费,会放在银行卡、货币基金或者家里的安全角落;而钱包里的现金,本质是即时应急的小额零钱,用来覆盖那些手机失灵、商家不支持移动支付的突发场景,和大额备用金完全是两回事。
不同人群、场景下的参考数字
日常通勤族:100-300元足矣
对于朝九晚五的上班族来说,日常开销大多是早餐、地铁公交、买一瓶水或者打印一份文件,100到300元的现金完全够用,建议搭配面额:1张100元整钞应对混合找零,2张50元应急,再配上3-4张10元或20元的零钱,不管是买5块的包子还是30块的打印费,都能轻松找零。
短途出游/周末逛街:300-800元
如果周末喜欢逛商圈、看展或者短途自驾,钱包里可以多备一点现金,比如有些小众咖啡馆只收现金,有些老式停车场缴费机不支持扫码,甚至有些街边流动摊位会嫌麻烦拒绝手机支付,300到800元的额度,既能覆盖意外的小额消费,也不会带来太多安全负担。
特殊场景适配:按需调整
如果你经常去农村赶集、逛老城区的非遗小店,或者所在的城市有不少不支持移动支付的传统商户,可以适当增加到500-1000元,比如在三四线城市的乡镇集市,大部分摊主都只会收现金,带够当天的采购预算就好,不用额外多放。
老年群体:500-1000元更省心
不少长辈不习惯使用手机支付,出门买菜、付车费都需要现金,而且很多老人会有给晚辈发红包的习惯,放在钱包里500到1000元的现金,既能满足日常开销,也能随时拿出红包应急,不用特意去银行取钱麻烦。
这两个误区千万别踩
钱包里塞太多现金:既不安全又浪费
有些人为了“撑场面”,会在钱包里放几千甚至上万块现金,这完全没必要,现金容易被盗、丢失,一旦遗失很难找回;大额现金长期放在钱包里,容易受潮、折损,甚至因为挤压出现破损,影响正常使用,如果真的需要大额现金,直接带银行卡或者手机支付更稳妥。
完全不放一分现金:极端场景会抓瞎
现在移动支付普及度很高,但总有“掉链子”的时候:手机没电、信号盲区、商家设备故障……如果钱包里一分现金都没有,遇到这些情况就只能手足无措,哪怕只放100元的应急零钱,也能解燃眉之急。
几个实用的小技巧
- 按面额分类存放:可以用钱包里的零钱隔层专门放小额纸币和硬币,找零的时候不用翻找半天,既整洁又高效。
- 定期更换现金:每个月发工资后,从银行卡里取一点新钞放进钱包,替换掉旧的、折损的现金,避免影响使用。
- 搭配小额银行卡:除了现金,还可以在钱包里放一张余额不多的储蓄卡,里面存个几千块,万一遇到需要大额现金的情况,可以随时去ATM机取款,比带大量现金安全得多。
其实钱包里的数字从来不是衡量生活品质的标准,它只是我们应对生活小意外的一份底气,不用追求固定的金额,根据自己的日常场景、消费习惯调整就好——不多不少,刚好够用,就是钱包里现金的最佳数字,毕竟,我们带钱包的初衷,从来不是为了装下多少财富,而是为了在需要的时候,能从容应对每一个小插曲。
本文转载自互联网,如有侵权,联系删除