四大行集体发行数字钱包,数字人民币时代,支付生活再迎新变化
2026.09.12 06:45:46 3 0
出门不用带现金、一部手机走天下的移动支付时代,又迎来了新的变化,中国工商银行、农业银行、中国银行、建设银行四大国有银行正式面向全社会全面开放发行数字人民币钱包,这一动作不仅标志着数字人民币推广落地进入新阶段,也给普通民众的日常支付、数字经济的金融底座带来了深远影响。
作为央行发行的法定数字货币,数字人民币的运营服务由指定商业银行承担,四大行正是我国最早获得数字人民币运营资质的核心机构,在此前数年,数字钱包一直处于分区域试点阶段,仅对部分地区、部分场景用户开放,此次四大行同步完成全量用户开放,意味着只要符合身份要求,任何用户都可以随时随地开通四大行的数字钱包,使用全功能的数字人民币服务。
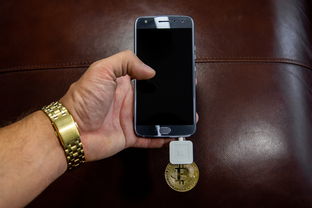
和大众熟悉的第三方移动支付工具相比,四大行发行的数字人民币钱包有着天然的差异化优势:它支持离线交易,在没有移动网络的地下停车场、偏远山区、人流密集网络拥堵的大型活动现场,只要两个终端“碰一碰”就能完成支付,不会出现支付失败的尴尬;它能更好保护用户隐私,小额交易可以开通匿名钱包,无需绑定个人银行卡,最大程度避免个人信息泄露;所有转账、提现、交易都不收取任何服务费,无论对普通用户还是中小商户,都能降低支付成本,而四大行也结合自身业务优势,做出了差异化布局:工行侧重对公服务与产业场景,建行深耕民生消费场景,农行发力下沉县域乡村市场,中行则重点探索跨境支付应用,不同需求的用户都能找到适配的服务。
四大行同步全面发行数字钱包,意义远不止“多了一个支付选项”,对普通用户而言,它进一步拉低了金融服务的门槛:不会操作复杂智能手机的老年人、没有稳定银行账户的外来务工人员、偏远地区无法开通正规金融服务的群众,都可以通过开通小额匿名数字钱包享受便捷的移动支付,真正实现了金融普惠,对整个支付体系而言,多元化的法定支付供给,丰富了我国支付市场的结构,提升了整个支付体系的抗风险韧性,避免了单一机构系统风险对全社会支付秩序的影响,在跨境领域,依托四大行数字钱包的数字人民币跨境试点已经逐步推开,未来有望打破传统跨境支付的渠道壁垒,压缩手续费、缩短到账时间,给国际贸易和个人跨境往来带来实实在在的便利。
不少人会疑问:数字钱包会不会取代现有的微信、支付宝?实际上二者并非替代关系,目前主流第三方支付平台早已支持绑定数字人民币钱包,用户可以直接在现有支付场景中使用数字人民币付款,数字钱包是现有支付体系的补充,会和现有支付工具长期共存,给用户更多选择空间。
数字人民币的应用场景已经覆盖生活缴费、餐饮购物、交通出行、工资发放、政务服务等日常领域,四大行集体发行数字钱包,是数字人民币从试点走向全面普及的关键一步,随着数字钱包的用户规模不断扩大、应用场景持续渗透,我们的支付生活将变得更加安全、便捷、普惠,数字经济发展的金融底座也将愈发坚实。

本文转载自互联网,如有侵权,联系删除